Da nødfonden endelig fik et mål, der passede til Louises måneder
Camilla Brandt
5 min. læsning
En kort fortælling om Louise, der arbejder som freelance-fotograf, og om hvordan hendes nødfond og sparemål blev justeret, så de passede til en indkomst, der svinger fra måned til måned.
Louise og de tynde måneder
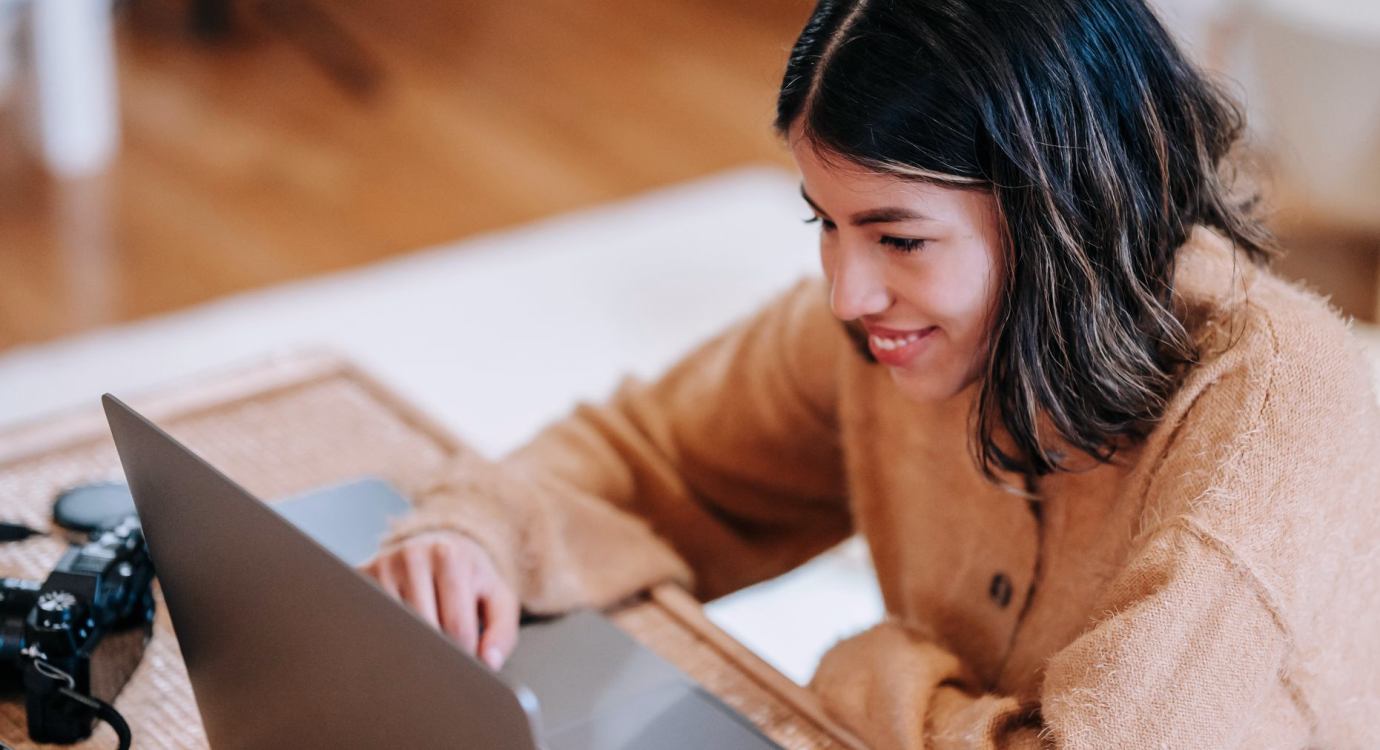
Louise er freelance-fotograf og bor med sin mand og to børn i en rækkehus-lejlighed uden for byen. Da hun første gang kontaktede os, havde hun en nødfond på papiret, men ikke i virkeligheden. Hun havde besluttet sig for at spare tre måneders udgifter op, og hver gang en måned blev tynd, tog hun af opsparingen og fortalte sig selv, at hun nok skulle indhente det senere.
Det senere kom sjældent. Hendes indtægt var rigtig god i maj og juni, når der var bryllupper og firmafester, og meget svagere fra november til februar. Målet om tre måneders udgifter lød fornuftigt, men det var sat uden at kigge på, hvordan hendes år faktisk så ud.
Hun skrev til os en mandag i oktober, lidt trættet af følelsen af hele tiden at være bagud. Jeg tog opgaven sammen med hende, og vi begyndte med de tal, hun allerede havde liggende.
Et mål, der kunne holde til virkeligheden
Det første, vi gjorde, var at lægge hendes faste udgifter ved siden af hinanden: husleje, institutioner, forsikringer, el og mad. Den sum, der skulle dækkes hver måned uanset indtægt, var det, nødfonden skulle bygges ud fra, ikke hendes samlede forbrug.
Derefter kiggede vi på, hvor mange måneder hun typisk havde brug for at overbrygge. Hendes dårligste periode havde varet cirka fire måneder, men det var sjældent, at indtægten faldt til nul. Vi satte et mål, der dækkede de faste udgifter i to måneder fuldt ud og lagde en delmængde oveni, som hun kunne nå inden for et år.
Det lød mindre imponerende end tre måneder. Men det var et tal, hun kunne nå, og det gav hende noget at sigte efter, som ikke føltes som et nederlag, hver gang kontoen skrumpede.
- Start med de udgifter, der skal dækkes uanset indtægt
- Mål nødfonden i måneder af de faste udgifter
- Sæt et første delmål, der kan nås inden for et år
Sparemål, der følger indtægten
Louises største ændring var, at hun holdt op med at spare det samme beløb hver måned. I stedet delte vi hendes sparemål op i to dele: et lille fast beløb, der gik til nødfonden i alle måneder, og en procentdel af hver større betaling, der blev sat til side, når pengene kom ind.
I de gode måneder voksede opsparingen hurtigt, uden at hun skulle tænke over det. I de svage måneder blev det faste beløb stående, og hun slap for at skulle tage stilling til, om hun overhovedet havde råd til at spare noget.
Vi aftalte også, at målene skulle justeres, når noget ændrede sig. Hvis hun fik en ny fast kunde, eller hvis en stor opgave faldt væk, kiggede vi på tallene igen i stedet for at lade den gamle plan køre videre.
Hvornår fonden må bruges
Et spørgsmål, der fyldte meget hos Louise, var, hvornår hun måtte røre ved nødfonden uden at have dårlig samvittighed. Tidligere havde hun brugt den til både regninger og uventede udgifter og ikke rigtig kunnet skelne mellem det ene og det andet.
Vi skrev en kort regel ned. Nødfonden bruges, når indtægten i en måned ikke dækker de faste udgifter, og når en uforudset udgift ikke kan vente. Den bruges ikke til ferie, nye linser eller andet, der kan planlægges og spares op til særskilt.
Hun hængte reglen op ved siden af sit skrivebord. Det lyder småt, men det gav hende et sprog at bruge, når hun stod over for en beslutning, og når hendes mand spurgte, om de kunne tillade sig noget.
Hvordan det så ud et par måneder senere
Da vi talte sammen igen i begyndelsen af efteråret, var Louises nødfond ikke blevet stor, men den var holdt op med at skrumpe uden varsel. Hun havde været igennem en lille tør periode i september og havde brugt en del af fonden, præcis som reglen sagde, hun måtte.
Det nye for hende var, at hun kunne se på sin opsparing og vide, hvad den var til. Hun følte sig mindre fanget af tallene og mere som en, der havde en plan, selv når indtægten gik ned.
Hun fortalte også, at samtalerne derhjemme var blevet roligere. Når man sammen kan pege på et mål og en regel, bliver pengespørgsmål mindre til en forhandling om, hvem der har brugt hvad.
Det, jeg tager med fra Louises sag
Når jeg tænker på Louises forløb, er det ikke selve tallene, der står tydeligst. Det er, at et mål skal passe til det liv, man lever, før det kan hjælpe. Et ambitiøst mål, der ikke tager højde for årets svingninger, bliver let en kilde til dårlig samvittighed.
Jeg anbefaler derfor altid at starte småt, måle i faste udgifter og justere undervejs. Det er ikke en genvej, og der er ingen garanti for, at hver måned bliver nem. Men det giver en plan, der kan bøje sig, uden at den knækker.
Hvis din indkomst også svinger, er det et fornuftigt sted at begynde.
- Mål nødfonden efter faste udgifter, ikke efter samlet forbrug
- Lad sparemålene følge indtægten, og gennemgå dem, når noget ændrer sig
- Skriv en kort regel for, hvornår fonden må bruges
Louises historie handler ikke om en stor opsparing, men om et mål, der passede til hendes år. Når nødfonden måles i faste udgifter, og sparemålene følger indtægten, bliver det lettere at holde fast, også i de tynde måneder. Hvis du vil se på dit eget mål og dine sparemål, er du velkommen til at skrive til os gennem kontaktsiden, så finder vi et udgangspunkt sammen.
Camilla Brandt
Skatte- og momsrådgiverCamilla gennemgår skatteforhold for selvstændige og hjælper med at sætte en fornuftig reserve.